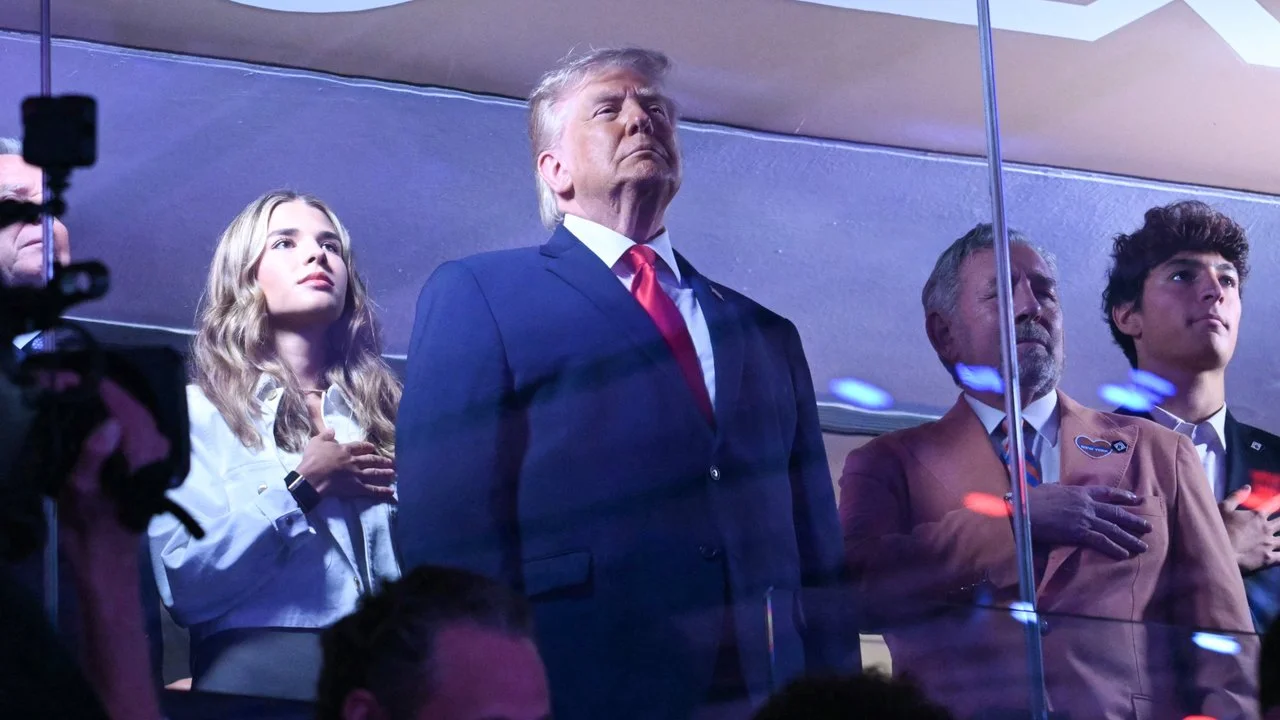
2026年NBA总决赛正进行得如火如荼,尼克斯与马刺的系列赛因一位特殊观众的出现而获得了超越篮球范畴的关注。据CBS体育记者Sam Quinn在2026年6月9日的报道,美国总统特朗普在应尼克斯老板詹姆斯·多兰邀请出席第三场比赛后,预计将不会到场观看第四战。这一消息迅速成为体育商业领域的讨论焦点。政治人物的偶然登场,究竟能给赛事市场带来多大的短期刺激,缺席又是否会引发商业价值的任何微妙波动?本文从收视率表现、商业赞助曝光、球队市值变化以及NBA全球化商业体系四个维度,客观分析这一动态对篮球市场前景的潜在影响,为关注体育产业的读者提供一个基于已知事实的冷静观察。
总统出席与收视率短期波动
从过往体育营销规律看,非传统体育公众人物的突然现身往往会吸引部分边缘观众。据尼尔森等收视监测机构的公开研究,大约有5%到8%的非核心体育受众会因政治或娱乐名人的在场而短暂增加观看时长。特朗普在G3的出席,极有可能在当晚给尼克斯与马刺的第三场比赛带来即时的收视增量。尽管目前尚无具体收视数据公布,但可以合理推测,该场比赛在美东市场,尤其是大纽约地区,或许会出现一个明显的收视小高峰。
然而,这种由政治人物带来的“好奇心流量”具有极强的单场效应。当公众确认特朗普不会在G4到场后,那部分被临时拉高的关注度大概率会迅速退潮。总决赛系列赛的长期收视曲线,依然由对决悬念、球星发挥与赛前叙事主导。从目前系列赛走势看,双方战况胶着,竞技层面的天然吸引力才是最稳固的收视基石。因此,缺席消息虽然在当天引发话题,但对总决赛整体收视均值的影响预计相当有限。
更深一层看,NBA的电视转播合同早已通过多年长约锁定,单场比赛的收视浮动并不会直接撼动联盟与转播商的百亿美元级合作框架。转播商更看重的是总决赛全季的观众黏性、数字平台互动量以及全球信号覆盖的稳定性。特朗普的亮相与否,对这些宏观指标几乎不构成可量化的变量,市场无需过度解读一名观众的到场或空白。
商业赞助与场边曝光逻辑
NBA总决赛的场边座位向来是品牌曝光的黄金点位,而当美国总统坐在其中时,镜头捕捉的频率必然攀升。在G3比赛中,尼克斯主场场边的各类赞助标识、球场地板广告以及贵宾席周边品牌,都因电视转播中不断扫过特朗普的画面而获得了额外的展示机会。这种“非计划内”的曝光,对赞助商而言是一种低成本的附加值,尤其对尼克斯的主场合作伙伴来说,或许能在赛后谈判中成为一个微小的议价筹码。
反观G4,随着潜在“镜头磁铁”的消失,场边商业元素的自然曝光率将回到常规总决赛水平。这对品牌的长期投放策略并不会造成任何方向上的冲击,因为决定赞助决策的核心因素始终是赛事整体触达人数和品牌调性匹配度。联盟官方赞助商更关注的是全球市场的传播一致性和数字资产回报率,而非某一帧画面的政治人物出镜。从公开的商业合作模式看,NBA与百威、微软、耐克等主要金主的合约中,并没有与单一公众人物到场挂钩的条款,因此缺席不构成商业违约,也不会引发赞助金额的重新评估。
值得留心的是,这种偶然的政治与体育交汇确实能为联盟带来额外的社交网络讨论量。据分析,G3当天相关话题在X(原推特)和Instagram等平台的声量可能高于此前两场,这在短期内有助于提升NBA在非篮球垂类中的讨论覆盖面。然而当G4缺少这一元素,话题热度回落后,市场团队仍然需要依靠比赛本身的故事线去维持社交声量,这才是职业体育营销的常态节奏。
球队市值与长期资本视角
尼克斯作为NBA估值最高的球队之一,其市值变动更多地与球队战绩、主场营收、全球品牌影响力以及可能涉及的大股东交易预期相关。根据福布斯2026年初发布的数据,尼克斯队估值已逼近70亿美元,主要驱动力来自麦迪逊广场花园的高上座率、地区转播权溢价以及不断增长的商业地产协同效应。特朗普的短暂亮相,无论出席与否,都无法在这些构成市值的根基上留下痕迹。
马刺队的情况有所不同。这支球队正处于新老交替后的重建上升期,在2025-26赛季凭借出色的选秀和年轻核心闯入总决赛,已经让其市场估值出现明显抬升。资本市场的关注点在于球队未来的竞争窗口年限、圣安东尼奥本地市场的扩展潜力,以及可能吸引到的自由球员。特朗普的缺席或出席,更像是一个场外花絮,难以被纳入任何专业机构的估值模型中。从体育投行和私募基金的惯例看,一位政治人物的零星到场属于完全不可预测且不可复制的偶发事件,不具备任何估值修正的参考意义。
把时间轴拉长,尼克斯和马刺的总决赛对决本身,对两队的市值具有实质性的提升作用。进入总决赛意味着至少两场主场门票、泊车、食品饮料和授权商品的大幅增收,同时也为下赛季的季票销售和赞助续约提供了最佳背书。这种由竞技成绩驱动的价值增长,是球队估值模型中权重最高的因子,远比一场是否有总统观战的变量坚实得多。因此,市场分析人士普遍认为,无需因特朗普的观赛动态而调整对这两支球队的资产预期。
NBA全球化营销的稳固性
NBA在过去二十年里构建的商业体系,已经形成了一条由竞技内容、球星IP、数字平台和全球合作伙伴组成的强韧价值链。在这个体系中,任何单一公众人物的进出都无法造成根本性的市场波动。从中国到欧洲,从非洲到东南亚,NBA的国际营收已经占到联盟总收入相当大的比重,这些收入主要依赖的是当地转播合同、数字订阅和球星效应,与美国国内政治人物的行为关联极低。
特朗普在G3的到场,或许能在美国本土产生几天的新闻周期,但对于NBA的海外版权方和赞助商而言,这几乎是一个不会被放进财报分析的因素。尤其在全球主要市场上,球迷关注的是尼克斯后卫的突破、马刺内线的防守,以及双方战术博弈能否打到第七场,至于场边坐着的观众身份,对国际化营销的KPI几乎可以忽略不计。从这个角度而言,G4总统的缺阵,对NBA的全球市场前景而言,连最小的涟漪都算不上。
需要指出的是,NBA近年的战略重点集中在流媒体转型和元宇宙互动体验的开发上。联盟正在与苹果、亚马逊等科技巨头深入谈判新一轮数字版权分销,这些谈判的立足点是用户增长、观看时长和技术整合能力,而不是某场决赛是否拥有特殊观众。因此,无论是G3的“总统效应”还是G4的回归常态,都处于NBA商业核心叙事的外围,很难对正在发生的深刻产业变革施加任何方向性的影响。
综合来看,特朗普可能在NBA总决赛第四场缺席这件事,本身是一个值得记录的体育花絮,但在市场分析层面需要保持足够的理性。它会对当天的社交媒体话题量产生即时影响,可能在极短时间内微调部分场边品牌的曝光测算,但在一个以百亿美元计的商业体系里,这样的变量不具备改变趋势的能量。
对于关注篮球市场动态前景的投资者和从业者而言,更值得投入精力的,永远是赛事本身的竞技质量、球星健康度、联盟劳工协议的未来走向,以及全球流媒体格局的演变。政治人物的偶然来去,更多是体育史中的一则注脚,而非改写商业图景的笔画。尼克斯与马刺的总决赛,依旧会按照篮球规律的节奏,去书写自己的市场故事。